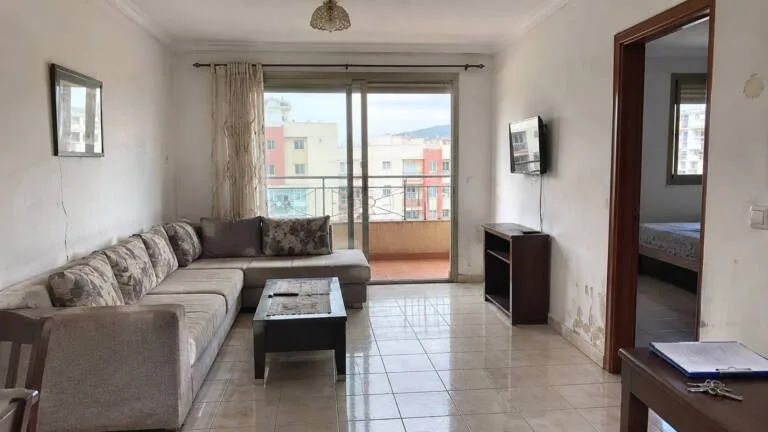
La rentabilite d'un logement loue a Nador suscite des questions concretes chez les membres de la diaspora qui y possedent des appartements.
Un loyer de 6500 dirhams par mois peut sembler offrir un rendement annuel de 6 pour cent si le bien a ete achete 1,3 million de dirhams, mais les impots, les frais de propriete et le mode de financement peuvent reduire sensiblement ce rendement, selon Ariffino.net.
La simulation repose sur un bien fictif de 1,3 million de dirhams generant 78 000 dirhams de revenus locatifs annuels, soit 6500 dirhams par mois, hors periodes de vacance et hors charges.
En rapportant ces revenus au prix du bien, le rendement brut atteint 6 pour cent, mais il ne represente pas le benefice conserve par le proprietaire apres couts et impots.
Le Code general des impots de 2026 prevoit un abattement forfaitaire de 40 pour cent du revenu foncier brut pour determiner le revenu net imposable dans les cas concernes.
Dans l'exemple cite, la base imposable serait de 46 800 dirhams au lieu de 78 000 dirhams, avant application des regles fiscales propres a la situation du proprietaire.
Cet abattement n'est pas une somme versee par l'Etat au proprietaire, mais un mecanisme legal de determination du revenu imposable.
Le resultat final varie selon l'existence d'autres revenus, la nature du locataire, la possibilite d'une retenue a la source et le regime fiscal retenu.
Une simulation recente indique un rendement net d'environ 4,4 pour cent pour un investisseur non resident sans autre revenu marocain ayant achete comptant, contre environ 3,2 pour cent pour un investisseur resident dont les loyers s'ajoutent au salaire, selon les hypotheses retenues.
Cette difference ne signifie pas que les non-residents sont exoneres, mais renvoie a des situations fiscales et a des charges differentes.
Pour les membres de la diaspora originaires de Nador etablis en Europe, les revenus d'un bien loue au Maroc restent soumis aux regles fiscales marocaines, dans le respect des conventions internationales contre la double imposition lorsqu'elles s'appliquent.
Un achat finance par un credit bancaire ajoute les interets et les echeances, ce qui pese sur la liquidite du proprietaire.
Il convient de distinguer la rentabilite economique du bien du flux de tresorerie mensuel, une partie des echeances remboursant le capital et augmentant la part du proprietaire, tandis que les interets constituent un cout de financement reel.
À lire aussi
Plus dans Diaspora
Diaspora
Punaises de lit signalées sur un ferry vers Nador
Des internautes ont relayé la plainte d'un membre de la diaspora marocaine affirmant avoir été piqué par des punaises de lit, avec...
Diaspora
L'aéroport de Nador perd plus de 16 000 passagers en cinq mois
L'aéroport de Nador-Al Aroui a enregistré un recul de sa fréquentation pour le cinquième mois consécutif, avec une perte de 16 657...
Diaspora
La hausse des billets d'avion menace les dépenses de la diaspora à Nador
La hausse attendue du prix des billets d'avion pourrait toucher les commerçants, cafés, restaurants et agences de location de voitures à...
Commentaires (0)