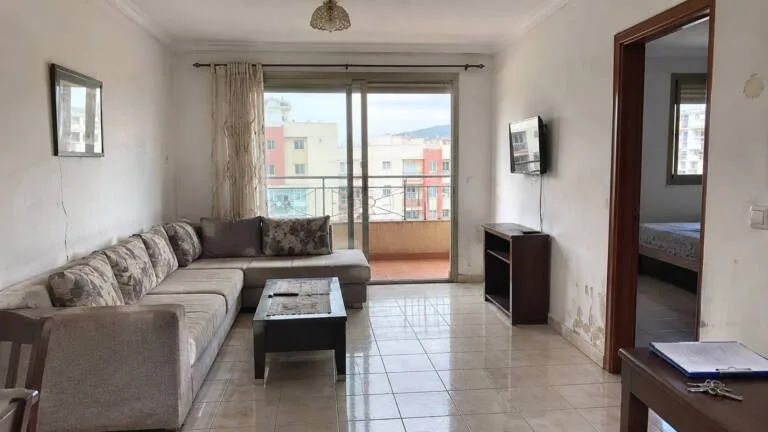
La rentabilidad de una vivienda alquilada en Nador plantea preguntas concretas a los miembros de la diaspora que poseen pisos en la ciudad.
Un alquiler de 6500 dirhams mensuales puede parecer un rendimiento anual del 6 por ciento si el inmueble costo 1,3 millones de dirhams, pero los impuestos, los gastos de propiedad y la forma de financiacion pueden reducirlo de forma notable, segun Ariffino.net.
La simulacion se basa en un inmueble ficticio de 1,3 millones de dirhams que genera 78 000 dirhams anuales de ingresos por alquiler, es decir 6500 dirhams al mes, sin contar periodos de vacancia ni gastos.
Al relacionar esos ingresos con el precio, el rendimiento bruto alcanza el 6 por ciento, pero no representa el beneficio que conserva el propietario tras costes e impuestos.
El Codigo General de Impuestos de 2026 establece una reduccion a tanto alzado del 40 por ciento de los ingresos inmobiliarios brutos para determinar la renta neta imponible en los casos previstos.
En el ejemplo citado, la base imponible seria de 46 800 dirhams en lugar de 78 000, antes de aplicar las reglas fiscales propias de la situacion del propietario.
Esa reduccion no es una suma que el Estado pague al propietario, sino un mecanismo legal para fijar la renta imponible.
El resultado final varia segun la existencia de otras rentas, la naturaleza del inquilino, la posibilidad de retencion en origen y el regimen fiscal aplicable.
Una simulacion reciente indica un rendimiento neto de cerca del 4,4 por ciento para un inversor no residente sin otros ingresos marroquies que compro al contado, frente a cerca del 3,2 por ciento para un inversor residente cuyos alquileres se suman al salario, segun las hipotesis adoptadas.
Esa diferencia no implica que los no residentes esten exentos, sino que responde a situaciones fiscales y gastos distintos.
Para los miembros de la diaspora de Nador residentes en Europa, los ingresos de un inmueble alquilado en Marruecos siguen sujetos a las normas fiscales marroquies, con respeto de los convenios internacionales para evitar la doble imposicion cuando se aplican.
Comprar con un credito bancario anade intereses y cuotas, lo que afecta a la liquidez del propietario.
Conviene distinguir la rentabilidad economica del inmueble del flujo de caja mensual, ya que parte de las cuotas amortiza capital y aumenta la participacion del propietario, mientras que los intereses son un coste real de financiacion.
Noticias relacionadas
Más en Diáspora
Diáspora
Denuncian chinches en un ferry rumbo a Nador
Usuarios de redes sociales han difundido la denuncia de un miembro de la diáspora marroquí que asegura haber sufrido picaduras de...
Diáspora
El aeropuerto de Nador pierde más de 16.000 pasajeros en cinco meses
El aeropuerto de Nador-Al Aroui registró un descenso de viajeros por quinto mes consecutivo, con una pérdida de 16.657 pasos entre mayo y...
Diáspora
La subida de los billetes de avión amenaza el gasto de la diáspora en Nador
La subida prevista del precio de los billetes de avión podría afectar a comerciantes, cafeterías, restaurantes y empresas de alquiler de...
Comentarios (0)