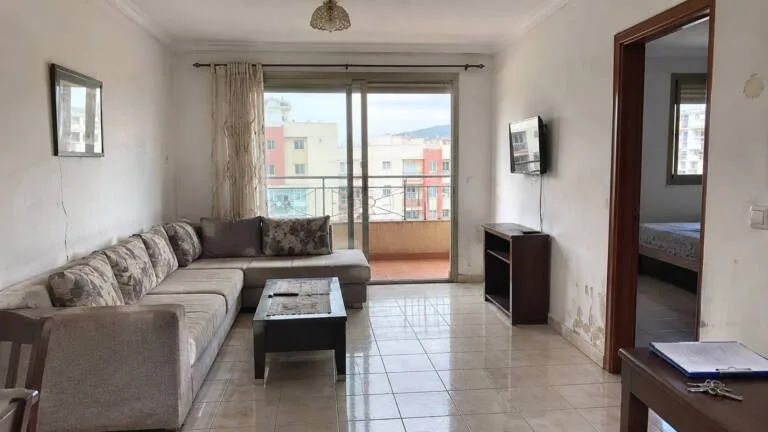
أورد موقع أريفينو.نت محاكاة مالية حول مردودية العقار المؤجر بمدينة الناظور، انطلاقاً من شقة افتراضية يبلغ ثمنها 1.3 مليون درهم وتدر كراء سنوياً قدره 78 ألف درهم، أي ما يعادل 6500 درهم في الشهر.
وبمقارنة هذا المدخل بثمن الاقتناء تبلغ المردودية الإجمالية 6 في المائة، غير أن هذا الرقم لا يعكس ما يبقى في يد المالك بعد الضرائب والمصاريف.
فالمدونة العامة للضرائب لسنة 2026 تعتمد تخفيضاً جزافياً بنسبة 40 في المائة من إجمالي الدخل العقاري لتحديد الوعاء الخاضع للضريبة، ما يعني في هذا المثال احتساب 46800 درهم بدل 78 ألف درهم.
وينبغي التنبيه إلى أن هذا التخفيض آلية قانونية لتحديد الأساس الضريبي وليس مبلغاً تدفعه الدولة للمالك.
وتتغير النتيجة بحسب وجود دخل آخر لدى صاحب العقار، وطبيعة المكتري، وإمكانية الاقتطاع من المنبع، والنظام الضريبي المعتمد.
ووفق المحاكاة، قد تصل المردودية الصافية إلى نحو 4.4 في المائة لمستثمر غير مقيم لا يملك دخلاً مغربياً آخر واشترى العقار نقداً، مقابل نحو 3.2 في المائة لمستثمر مقيم تضاف مداخيله الكرائية إلى أجره.
ولا يعني هذا الفارق إعفاء غير المقيمين من الضريبة، بل يعود إلى اختلاف الوضعيات الجبائية والمصاريف المحتسبة.
أما أفراد الجالية المقيمون بأوروبا فتبقى كراءاتهم داخل المغرب خاضعة للقواعد الضريبية المغربية، مع مراعاة اتفاقيات تجنب الازدواج الضريبي عند انطباقها.
وإذا تم الاقتناء بقرض بنكي تدخل الفوائد وأقساط السداد في الحساب وتؤثر على السيولة المتبقية، مع التمييز بين المردودية الاقتصادية للعقار والتدفق النقدي الشهري، لأن جزءاً من القسط يسدد أصل الدين.
ويبقى القرار الاستثماري في سوق الناظور مرتبطاً باحتساب الضرائب والصيانة وفترات الشغور وكلفة التمويل والرسوم قبل تحديد الربح الحقيقي.
أخبار ذات صلة
المزيد في الجالية
الجالية
شكاية من لسعات البق على باخرة متجهة إلى الناظور
تداول مستخدمو شبكات التواصل شكاية نسبت إلى مواطن من أفراد الجالية المغربية تعرض فيها للسعات حشرات البق رفقة مسافرين آخرين على متن باخرة...
الجالية
بحارة الصيد بالجر ببني أنصار يعلنون وقفة احتجاجية بسبب المحروقات
أعلنت جمعية الوفاق، التي تمثل ربابنة ومراكب الصيد البحري بالجر، في بيان توصلت به جريدة أمنوس، عن تنظيم وقفة احتجاجية إنذارية أمام باب...
الجالية
مطار الناظور يفقد أكثر من 16 ألف مسافر في خمسة أشهر
سجل مطار الناظور العروي تراجعاً في عدد المسافرين للشهر الخامس على التوالي، بخسارة 16.657 عبوراً بين ماي وشتنبر 2026 مقارنة بالفترة نفسها...
التعليقات (0)